

【お金のプロが断言】子どもに残すなら貯金より「生命保険」が大正解な理由|ニクヨさんに聞くお金の話
執筆者:GLOW編集部
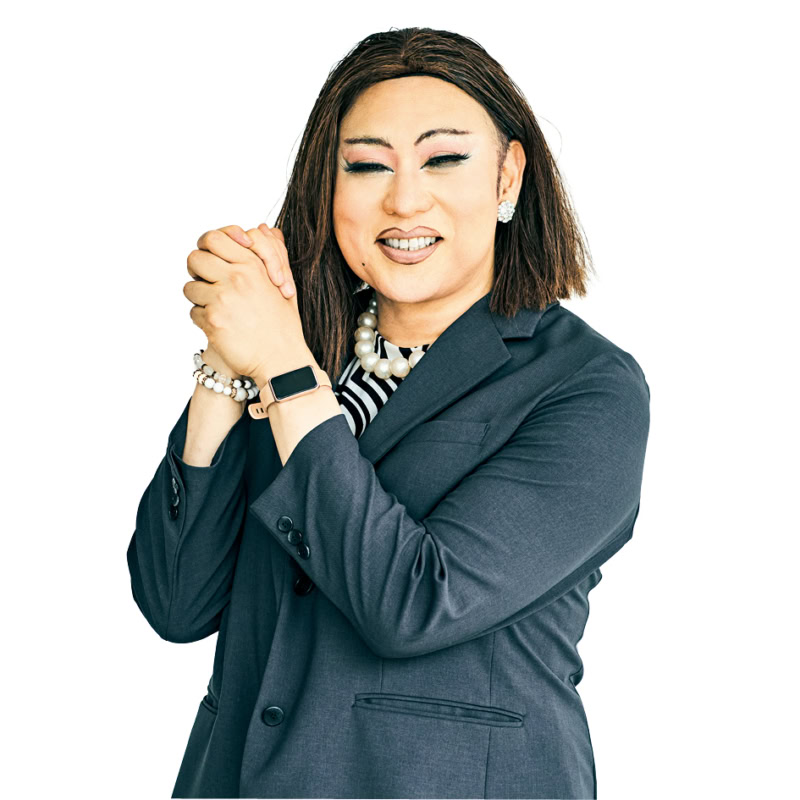
40代からの資産形成や終活、あなたはどうしていますか? 「死ぬ時に子どもたちにいくらか残してあげたいけれど、貯金と保険、どちらのほうが多く残せる?」そんな誰もが一度は考えるリアルな疑問に、経済愛好家の肉乃小路ニクヨさんが明快なアンサーを出してくれました。知っていると得をする、プロ目線の賢いお金の残し方をわかりやすく解説します!
わたしたち、お金について悩んでいます!40代のリアルな疑問
子どもにお金を残すなら「貯金」と「保険」どちらがいい?
【ニクヨさんがズバッと回答】正解は「保険(死亡保険金)」!
理由1:預貯金は簡単におろせない!? 保険のほうが受取人が使いやすい
ケースバイケースですが、保険(死亡保険金)のほうが残しやすく、使いやすいと思います。預貯金の場合ですと、死亡した人の家族でも相続人全員の同意が必要な場合もあり、簡単におろせないケースも。
理由2:相続財産を圧縮!「500万円×法定相続人の数」の非課税枠
死亡保険金なら、名前をつけて残せるし、申請も受取人が死亡事実を証明書類とともに保険会社に送れば速やかに受け取ることができます。また相続税法12条で死亡保険金には相続税から控除の枠があり、500万円×法定相続人の数の保険金は相続税から控除できることになるので、相続財産を圧縮する効果もあります。
【教えてくれたのは】
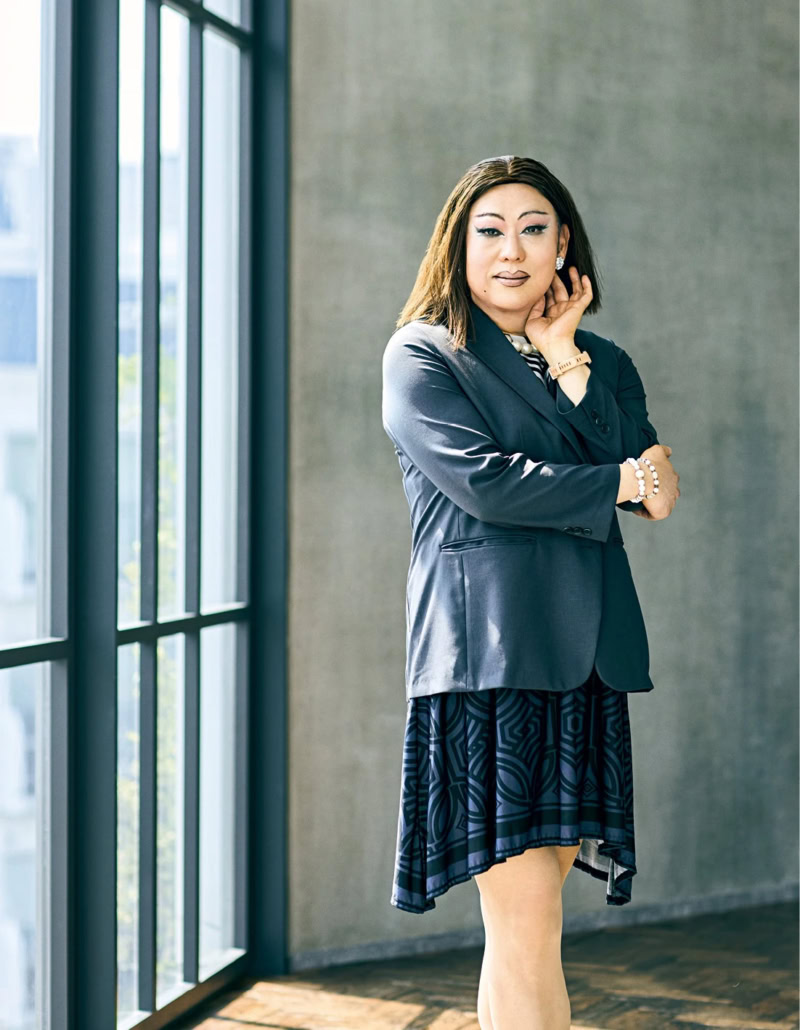
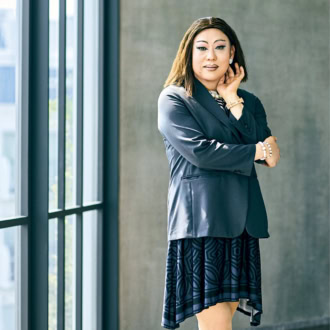
肉乃小路ニクヨさん
経済愛好家、ニューレディー、コラムニスト。慶應義塾大学在学中より女装をスタート。卒業後、金融業界に10年以上勤務しお金のプロとして活躍。著書に『元外資系金融エリートが語る 価値あるお金の増やし方』(KADOKAWA刊)他。YouTubeチャンネルやSNSも人気。
おすすめ記事
撮影=目黒智子 取材・文=安田晴美 ※GLOW2026年10月号より
この記事の画像一覧

この記事を書いた人
GoogleでGLOW Onlineをフォロー!
GLOWの記事をシェア!
GoogleでGLOW Onlineをフォロー!