

「40代からの投資は遅くない!」お金のプロ・肉乃小路ニクヨさんが推す新NISAとiDeCo
執筆者:GLOW編集部
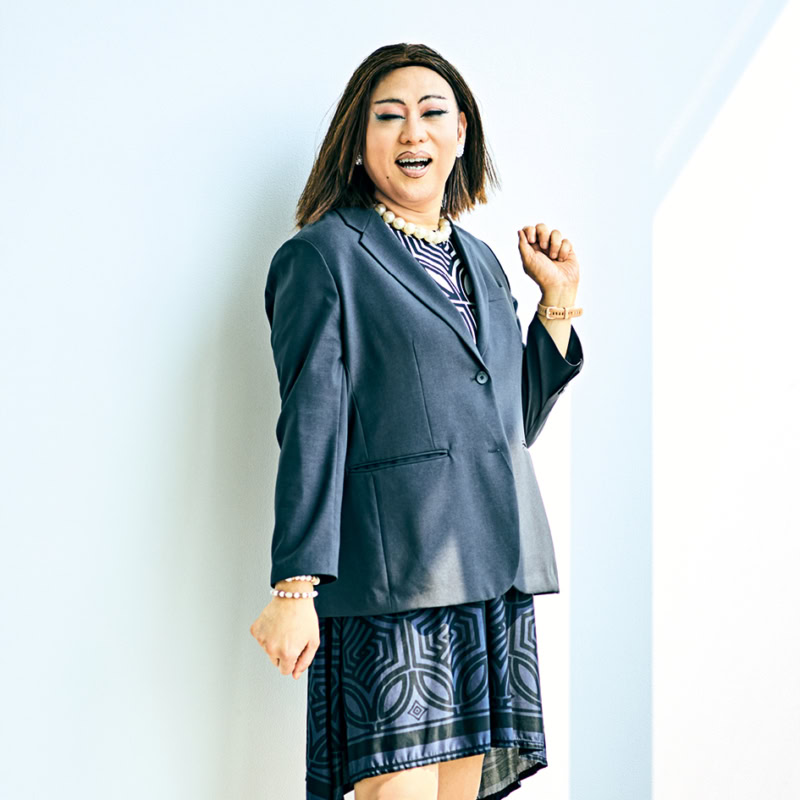
「40代から投資を始めても、全然遅くありません。45歳女性の場合、平均余命は約42年。インフレが進む今、現金だけで持っているのはむしろリスキー!」そう語るのは、経済愛好家の肉乃小路ニクヨさん。将来のお金への不安を感じつつも、何から手をつければいいか迷っている40代に向けて、少額から始められる「新NISA」と「iDeCo」の基本をわかりやすく指南していただきました。それぞれのメリットや引き出せる時期の違いを知って、自分にぴったりの資産づくりをスタートさせましょう!
「現金だけはリスキー!」40代から投資を始めるべき理由
「投資は損をしそうだから、貯金が安心」。そう思っていませんか? 急な出費に備える現金は必要。でも、物価が上がれば、同じ金額で買えるものは少なくなります。教育費や老後資金が気になる40代こそ、現金だけを持つリスクにも目を向けたいところです。
以前は1000円で買えたものが1200円になれば、手元の1000円では買えません。貯金額が変わらなくても、物価が上がると、お金の「買う力」は下がるのです。
【新NISA】少額から始められ、必要なときにいつでも売却できる
通常、株式や投資信託の売却益や配当・分配金には20.315%の税金がかかります。NISA口座で得た利益は非課税。受け取った配当や分配金を再投資すれば、利益が新たな利益を生む複利効果も期待できます。
つみたて投資枠は年間120万円、成長投資枠は年間240万円まで利用でき、併用すれば年間最大360万円を投資できます。非課税で保有できる商品の購入額は合計1800万円まで。積立の最低金額は金融機関によって異なり、月100円や1000円から始められるところもあります。
非課税枠の再利用が可能! 使う時期が決まっているお金とは分けて考えて
長期での運用を基本としつつ、必要なときには売却して現金化できます。売却すると、その商品の購入額分の非課税保有限度額が翌年以降に復活し、再び利用できます。ただし、その年の年間投資枠が増えるわけではありません。制度上の枠と再利用の条件は金融庁のNISA解説で確認できます。
この記事を書いた人
GoogleでGLOW Onlineをフォロー!
GLOWの記事をシェア!
GoogleでGLOW Onlineをフォロー!